MPC avalia possíveis irregularidades fiscais do Fundo Previdenciário do IPAJM em 2014
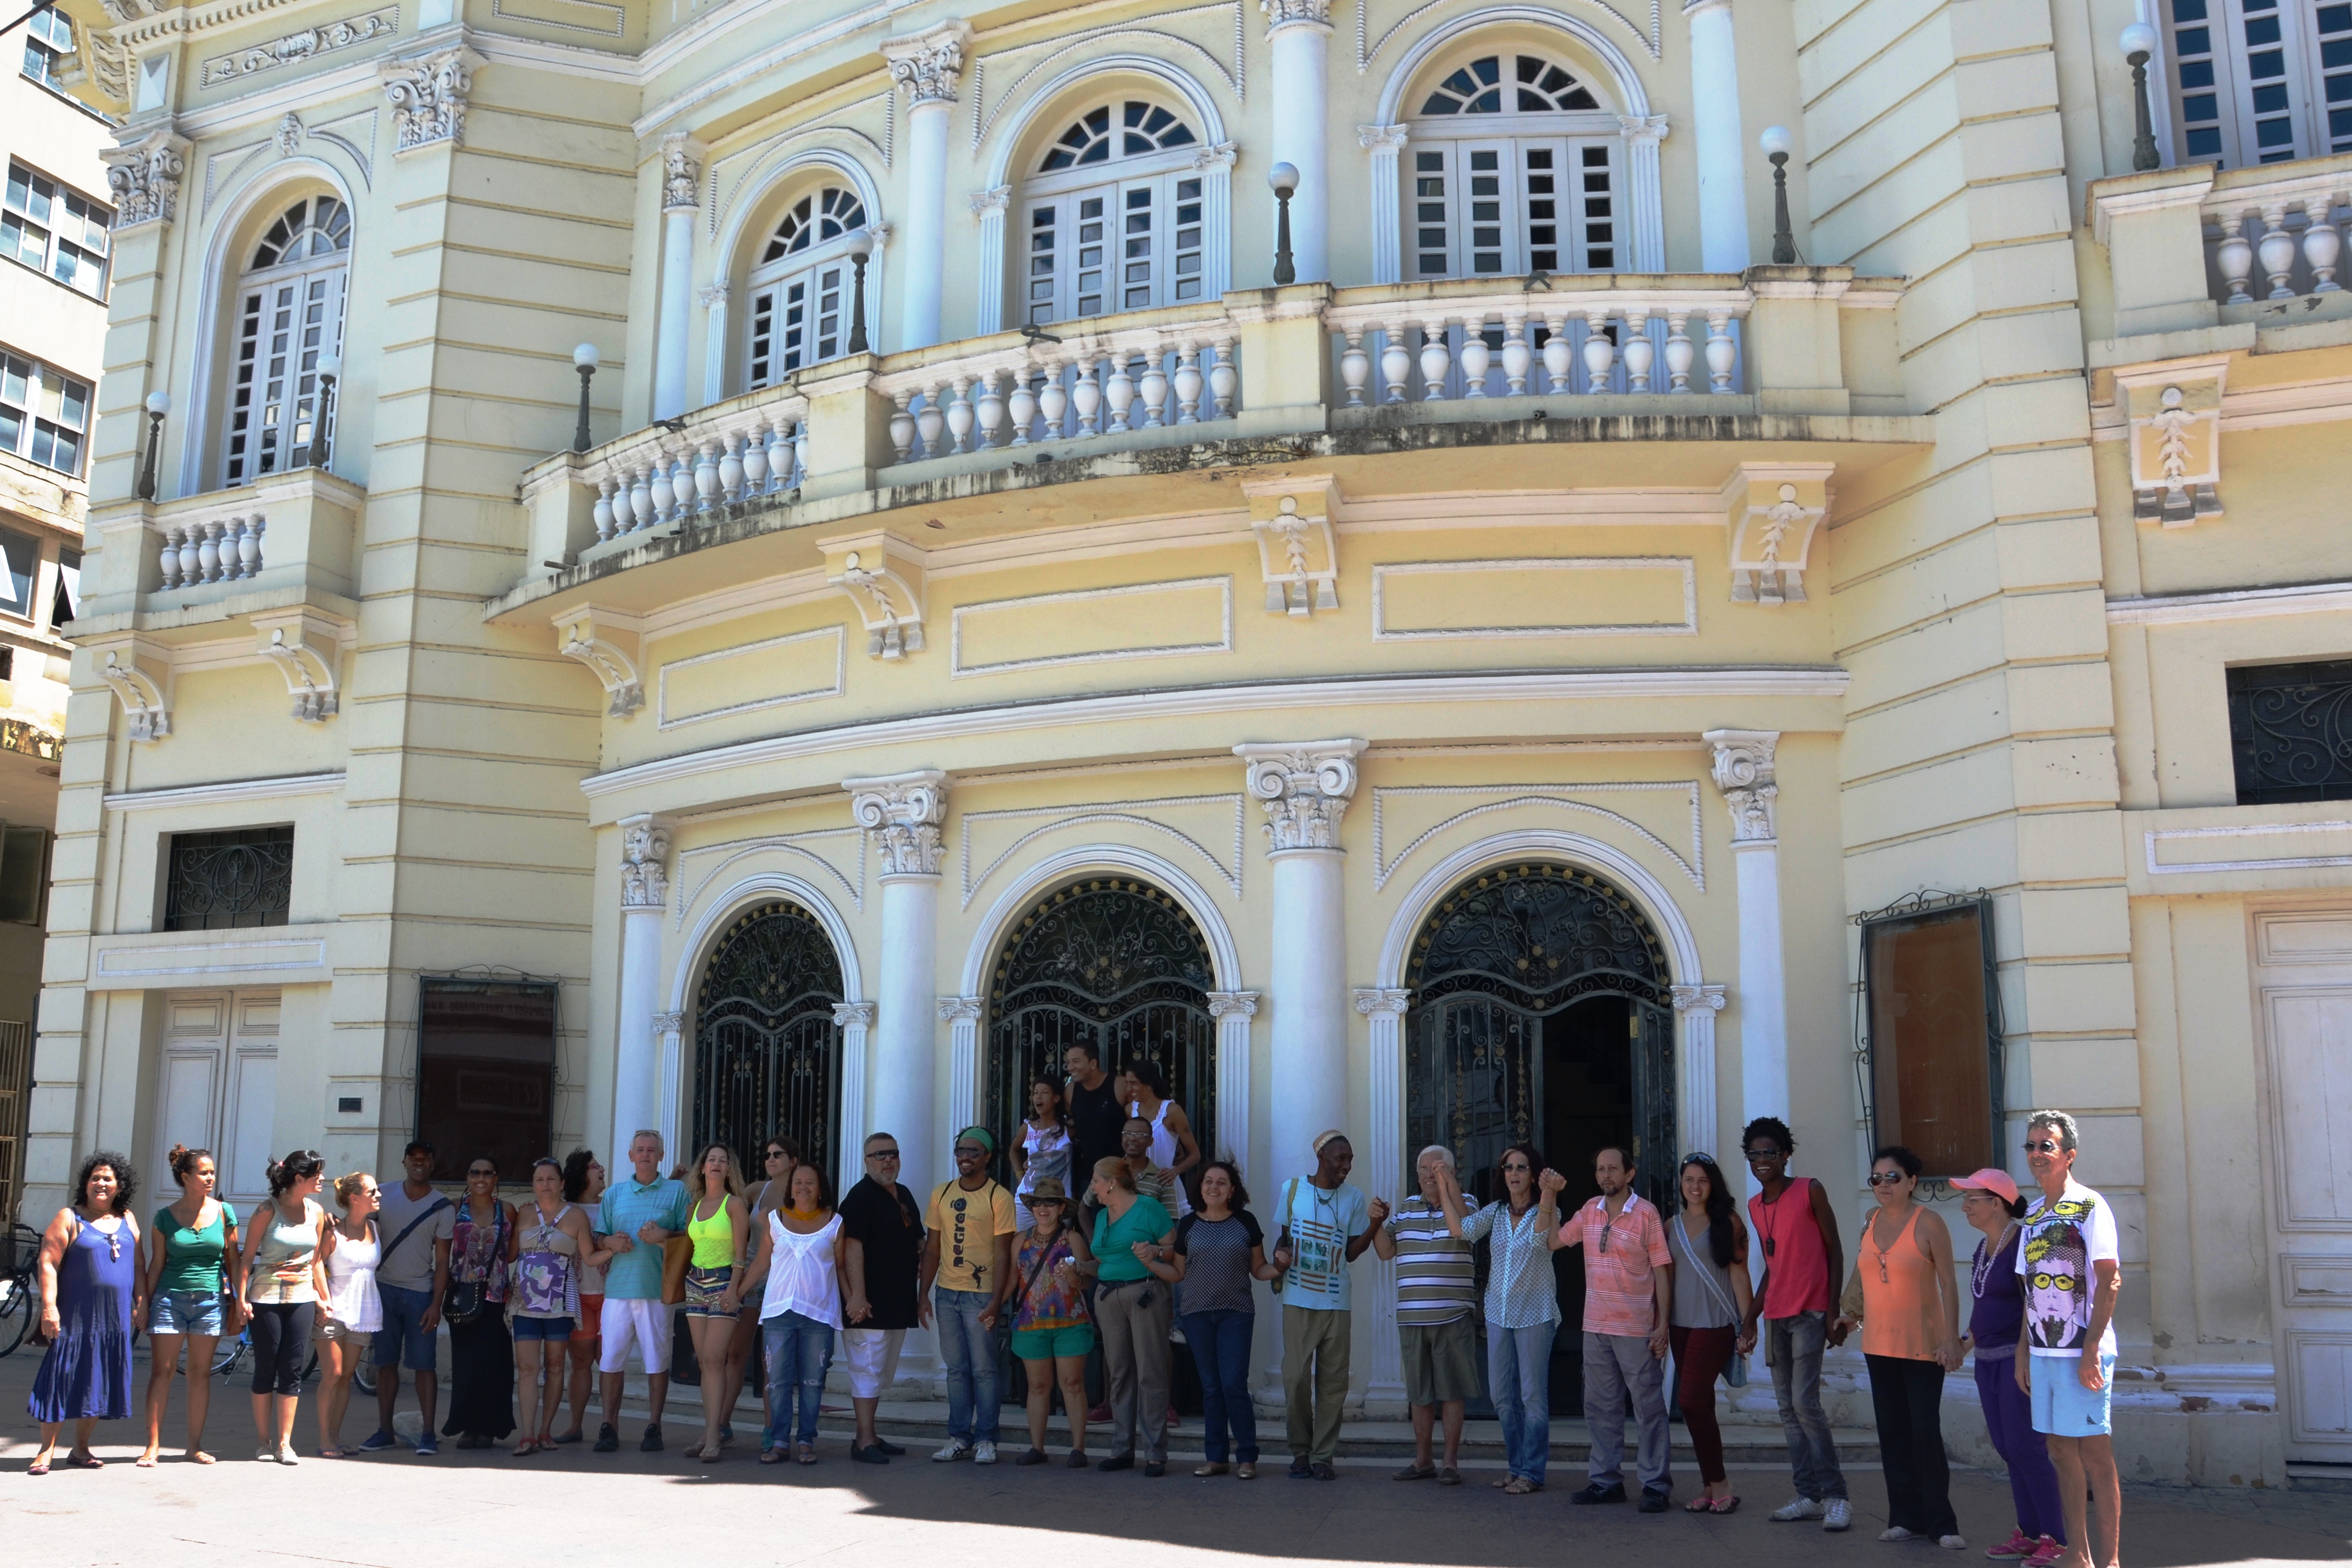
Artistas realizam ato em prol do fortalecimento da cultura capixaba
10 de fevereiro de 2015
Orçamento da governadoria do Estado para 2015 tem aumento de 200,58%
12 de fevereiro de 2015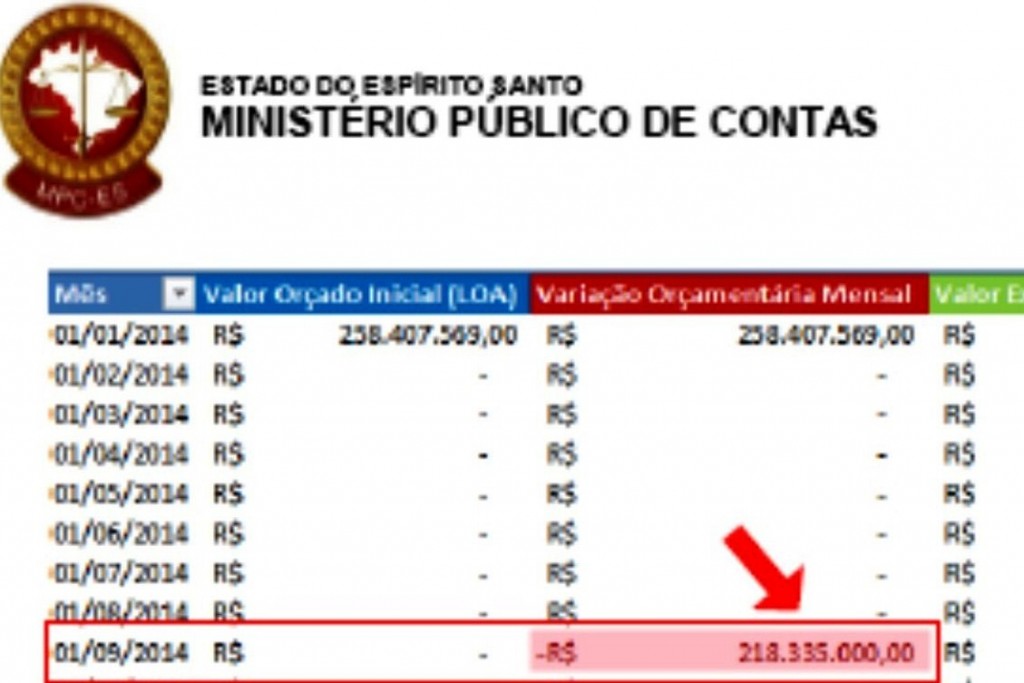

Esta matéria foi produzida baseada na Nota Técnica divulgada pelo Ministério Público de Contas do ES em janeiro de 2015. Seguindo os parâmetros jornalísticos, antes da publicação entramos em contato com o Conselho Fiscal do IPAJM, e após a manifestação desse, apesar das informações serem referentes à gestão anterior, também contatamos à atual presidência do Instituto, porém, não tivemos retorno quanto as demandas solicitadas. O Sindipúblicos reafirma sua confiança nos representantes eleitos pelos servidores nos Conselhos do IPAJM e, portanto, espera que os fatos apontados pelo Ministério Público de Contas sejam devidamente esclarecidos.
Em relatório divulgado no último dia 20 de janeiro, o Ministério Público de Contas (MPC-ES) analisa que durante a execução do planejamento orçamentário de 2014, o governo Casagrande pode ter cometido graves irregularidades na utilização do fundo previdenciário dos servidores públicos do Estado.
Para o MPC, é preciso que o Tribunal de Contas investigue um desvio de aproximadamente R$ 218 milhões do Fundo Previdenciário. O valor teria sido utilizado para pagamento de aposentadorias e pensões de servidores vinculados ao Fundo Financeiro, o que seria ilegal, já que os valores recolhidos no fundo previdenciário devem ser utilizados exclusivamente para o pagamento de benefícios dos servidores estaduais estatutários que ingressaram no serviço público após a publicação da Lei Complementar Estadual nº 282/2004.
O Ministério Público de Contas ainda questiona a interferência do ex-governador nessa movimentação financeira ao salientar que “além da necessidade de aferição da legalidade do processo de movimentação orçamentária dos Fundos Financeiro e Previdenciário, incluindo o papel do Chefe do Poder Executivo nessa movimentação, ante a competência exclusiva do IPAJM para gerir os recursos vinculados ao RPPS”.
O relatório do MPC também questiona a necessidade do IPAJM em utilizar esses recursos “Os servidores vinculados ao Fundo Previdenciário não necessitam de recursos provenientes de anulações orçamentárias, tendo em vista a existência de superávit financeiro”.
O fato apontado pelo MPC é muito grave e deve ser devidamente apurado pelo Tribunal de Contas do Estado (TCEES) e Ministério da Previdência. Esse tipo de movimentação financeira além de poder vir a comprometer o pagamento das futuras aposentadorias e pensões dos servidores públicos, pode levar o Estado do Espírito Santo a perder o Certificado de Regularidade Previdenciária, já que o IPAJM teria infringindo o item VI do Art. 5 da Portaria Nº 204, de 10 de julho de 2008, onde especifica “VI – utilização de recursos previdenciários apenas para o pagamento de benefícios e para a taxa de administração do RPPS”.
O Sindipúblicos entrou em contato com o Conselho Fiscal do IPAJM para que esse se pronunciasse sobre o caso. A presidente, Maria Ivonete Thiebaut, comentou que o Conselho não tinha conhecimento do parecer do MPC, que iria, em conjunto com os demais conselheiros, avaliar o caso para pronunciamento posterior.
Diante do teor das informações divulgadas pelo MPC, o Sindicato representará aos órgãos de controle e o Ministério da Previdência sobre a possível irregularidade.
NOTA TÉCNICA MPC – Análise do Orçamento do Poder Executivo ES 2014 (destaque para as páginas 27, 28, 29, 30 e 31).
Posicionamento da presidente do Conselho Fiscal do IPAJM, Maria Ivonete Thiebaut, quanto à denúncia do MPC. Resposta encaminhada às 8h53 desta quinta-feira(12/02) pelo Sindipúblicos.
“Em primeiro lugar, é preciso ficar bem clara a diferença entre recursos orçamentários e recursos financeiros.
Recursos orçamentários são a autorização anual que a Assembleia Legislativa dá ao Poder Executivo para aplicar os recursos financeiros efetivamente arrecadados durante o ano. Ou seja, com base no histórico das arrecadações anteriores e nas previsões futuras, o Governo informa a Assembléia quanto deverá ser arrecadado de recursos financeiros e onde deverão ser aplicados os recursos efetivamente arrecadados. A Assembléia então aprova a proposta, que passa a ser lei, a conhecida LOA – Lei Orçamentária Anual. Durante o ano, são feitos os ajustes necessários, nos limites definidos na Lei – 4.320/64 e na própria LOA, quando ocorrem as suplementações e anulações dos recursos orçamentários previstos na LOA no início do ano. Desta forma, considerando o Sistema Orçamentário instituído no Brasil, tanto para receber/arrecadar recursos financeiros, quanto para aplicar/gastar recursos financeiros é preciso ter previsão desses valores no Orçamento.
Pois bem, em relação aos recursos que serão arrecadados para o Fundo Previdenciário, a LOA tem que prever, o valor estimado da arrecadação, para que os recursos financeiros ingressem no caixa do Estado. Contudo, durante o ano, diferentemente das demais despesas prevista no orçamento, o montante de recursos financeiros aplicado pelo Fundo Previdenciário é bem inferior ao valor arrecadado, pois como expliquei no e-mail anterior, temos poucos beneficiários dos recursos deste fundo.
Desta forma, ao final de cada ano, o orçamento do Fundo vai ficando com um valor bem elevado, praticamente, intacto, assim como os recursos financeiros arrecadados, que são aplicados em contas de investimento em bancos públicos oficiais, de acordo com os critérios e limites definidos na legislação aplicável aos regimes previdenciários, devidamente acompanhado pelo Conselho Fiscal.
A Secretaria do Tesouro Nacional – STN, vem orientando que este saldo orçamentário, seja registrado contabilmente numa conta chamada de “reserva” para ser movimentado para a conta contábil de pagamento à medida em que os recursos sejam efetivamente utilizado para o pagamento dos benefícios.
A título de ilustração, considerando-se que o fundo foi constituído em 2004, o primeiro pagamento de aposentadoria por tempo de serviço só irá ocorrer em 2034 – 30 anos depois. Então até lá, os valores previstos no orçamento destes 30 anos seriam registrado cumulativamente, naquela conta de reserva.
Entretanto, não há um consenso neste entendimento. Por isto que no Estado a SEP tem entendido diferente e, ao final do exercício, utiliza este saldo orçamentário para o orçamento do Fundo Previdenciário, ao invés de solicitar/propor orçamento específico à Assembléia Legislativa. Isso não ocorreu somente em 2013. Dessa forma, a longo prazo, a medida em que os pagamentos dos benefícios do Fundo Previdenciário forem sendo executados, serão feitas as suplementações orçamentárias por superávit de recursos. Ou seja, o Estado do Espírito Santo deverá construir um consenso, juntamente com o Tribunal de Constas e o próprio MP, sobre a forma de contabilização do orçamento do Fundo de Previdência, conforme procedimento técnico contábil julgado mais apropriado.
Importante que fique bem claro, que TODOS OS RECURSOS FINANCEIROS ARRECADADOS PELO FUNDO PREVIDENCIÁRIO ESTÃO APLICADOS, CONFORME DETERMINAÇÃO DA LEGISLAÇÃO PREVIDENCIÁRIA. Não houve, até hoje, nenhuma utilização indevida dos recursos”.