Contribuição Sindical – Esclarecimentos
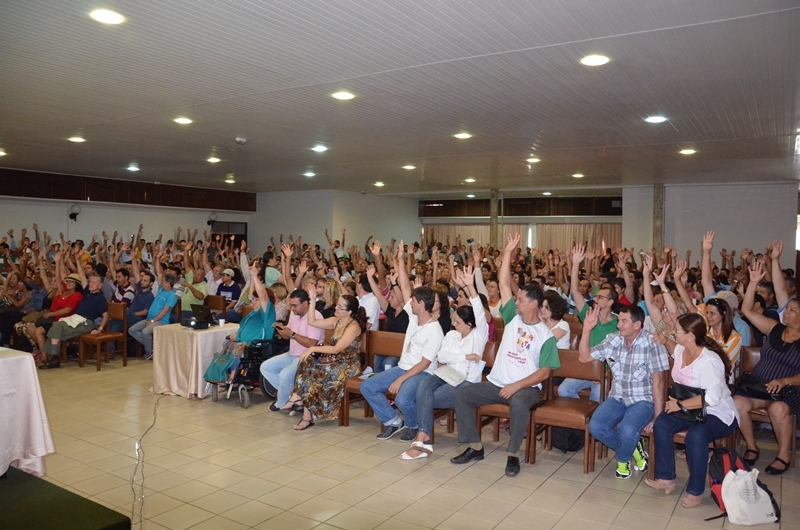
Assembleia Geral Unificada
27 de março de 2014Greve Geral afeta serviços no Estado
31 de março de 2014Esclarecemos aos nossos servidores sindicalizados que do valor total do Imposto Sindical descontado no contracheque de março, será devolvido 60% referente a parte do Sindicato. Os 40% não é possível a devolução, considerando que é de competência da Caixa Econômica Federal a distribuição automática dos percentuais para as demais entidades nacionais do ramo de serviço, conforme Lei nº 11.648 de 2008, na seguinte proporção:
a) 5% (cinco por cento) para a confederação correspondente;
b) 10% (dez por cento) para a central sindical;
c) 15% (quinze por cento) para a federação;
d) 60% (sessenta por cento) para o sindicato respectivo;
e) 10% (dez por cento) para a Conta Especial Emprego e Salário;
Ressaltamos que os repasses não serão automáticos após a emissão dos contracheques dos servidores. Os descontos das consignações em folha começam a ser creditados em favor do Sindicato na primeira semana do mês subsequente ao cronograma de pagamento, sendo impossível a devolução dos valores no mesmo mês, já que esses ainda não estarão disponíveis na conta da Entidade.
Portanto, o início das devoluções para os sindicalizados está previsto para segunda quinzena de abril/2014. Cópias dos contracheques que comprovem o desconto do Imposto Sindical/2014, já podem ser entregues na recepção do Sindicato ou encaminhadas por e-mail: cadastro@sindipublicos.com.br ou financeiro@sindipublicos.com.br
25 de março de 2014
A DIRETORIA
A extensão do Imposto Sindical para os servidores públicos
Conforme informado pelo Ministério do Trabalho e Emprego em seu site oficial (www.mte.gov.br), “de acordo com o disposto na Instrução Normativa/MTE n.º 01/2008, os órgãos da administração pública federal, estadual e municipal, direta e indireta, independentemente do regime jurídico a que pertençam, deverão recolher a contribuição sindical prevista no artigo 578, da CLT, de todos os servidores e empregados públicos. Deverá ser descontada a importância correspondente à remuneração ou subsídio de um dia de trabalho, excetuadas as parcelas de natureza indenizatória”.
O Imposto Sindical possui natureza jurídica tributária por ser considerada uma contribuição especial prevista no artigo 149 da Constituição Federal, com a denominação genérica de contribuição de interesse das categorias profissionais ou econômicas. Nesse sentido, também se manifestam a doutrina e jurisprudência, inclusive o Supremo Tribunal Federal. (http://www.njadvogados.com.br/noticia.php?id=18)